
الفصل 32
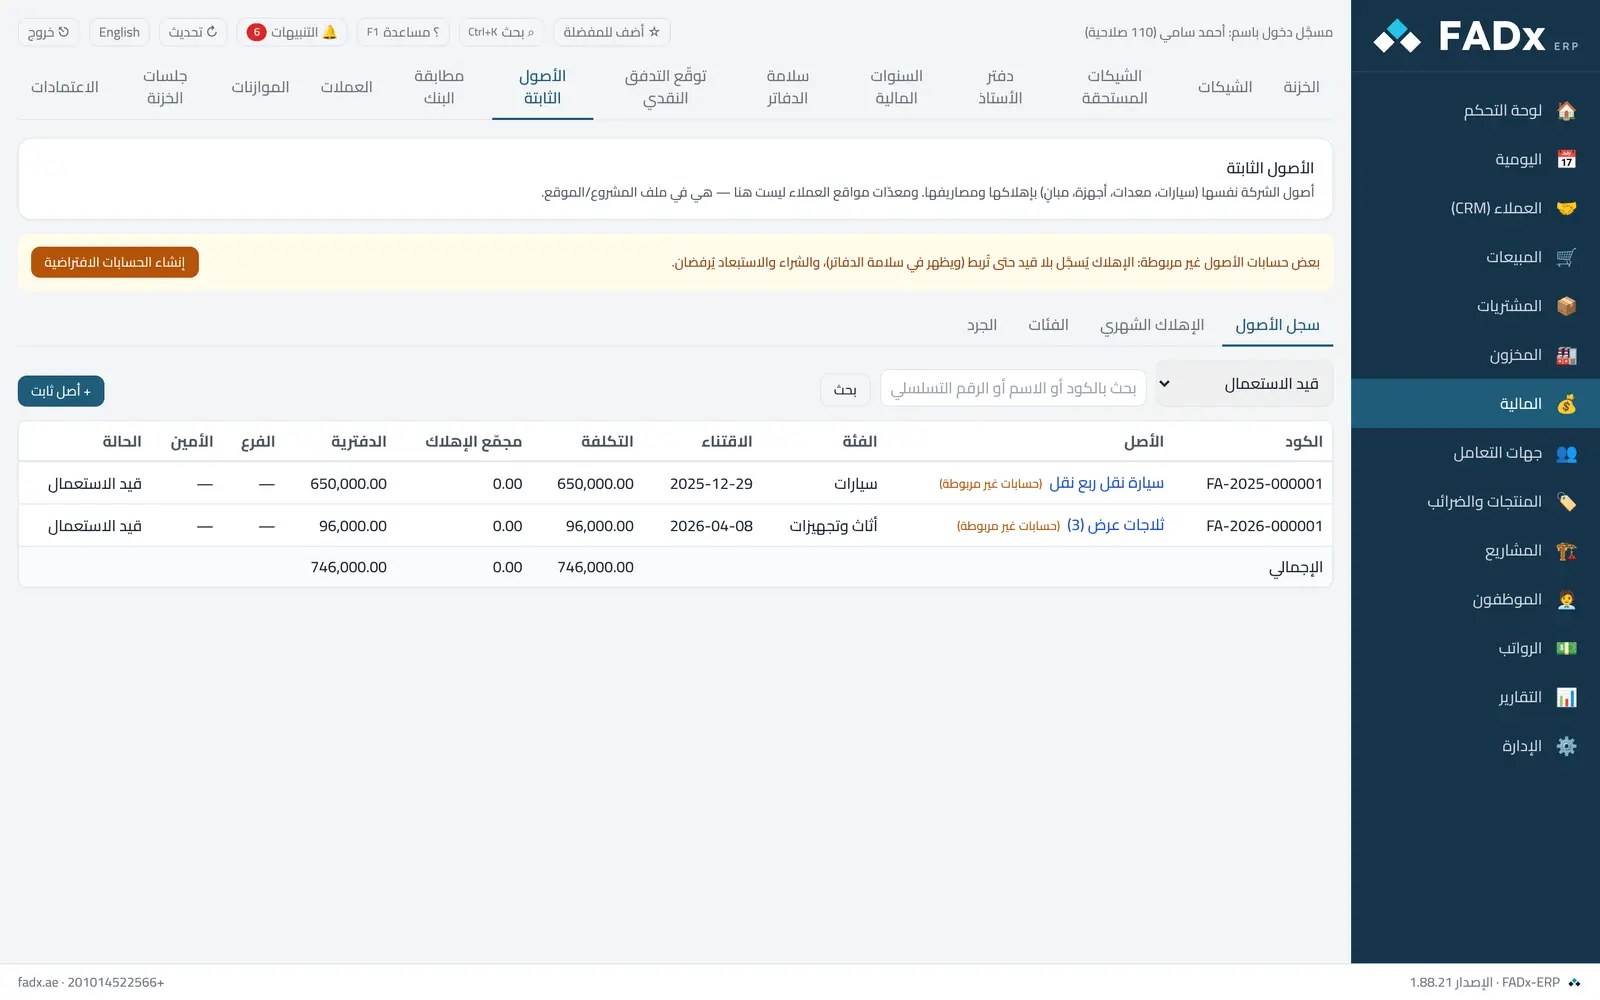
الأصول الثابتة
أصول الشركة نفسها (سيارات، معدات، أجهزة، مبانٍ): التكلفة والإهلاك الشهري والقيمة الدفترية، ومصاريف كل أصل، والنقل والجرد والاستبعاد. وليست معدّات مواقع العملاء — تلك في ملف المشروع.
خطوات العمل الشائعة
- 1
تسجيل أصل
«+ أصل ثابت» لأصل قائم أو شراء نقدي؛ أو من فاتورة الشراء في اليومية ← «أصل ثابت».
- 2
إهلاك الشهر
تبويب «الإهلاك الشهري» ← اختر الشهر ← «احتساب إهلاك الشهر (معاينة)» ← «ترحيل الإهلاك».
- 3
مصروف على أصل
ملف الأصل ← «المصاريف» ← اختر **رأسمالي** (يزيد قيمته ويُعاد توزيع إهلاكه) أو **إيرادي** (صيانة ووقود — مصروف الفترة).
رسائل قد تظهر لك — وماذا تفعل
- «شهر سابق لم يُرحَّل»
الإهلاك بالترتيب — رحّل الأشهر السابقة أولًا.
- «رحّل الإهلاك حتى … أولًا»
عند الاستبعاد: الربح أو الخسارة تُحسب على الدفترية الحقيقية.
- «حدّد نوع المصروف»
رأسمالي أم إيرادي — قرار المحاسب ولا افتراض له.
- «استلم البضاعة أولًا»
سطر فاتورة الشراء يُسجَّل أصلًا بعد استلامه فقط.
- «اربط حساب الأرباح المحتجزة»
أصلٌ له فائض إعادة تقييم ينتقل فائضه إليها عند استبعاده.
لم تجد سؤالك؟ راسلنا على واتساب ونردّ عليك.
اسأل على واتساب